

Ferbasa tem lucro de R$ 66,4 milhões no 3T26, impulsionado por ativo biológico e alta nas vendas de ferroligas
Vendas somam 77.008 toneladas (+15,7% sobre o 2T26) e receita líquida chega a R$ 606,8 milhões
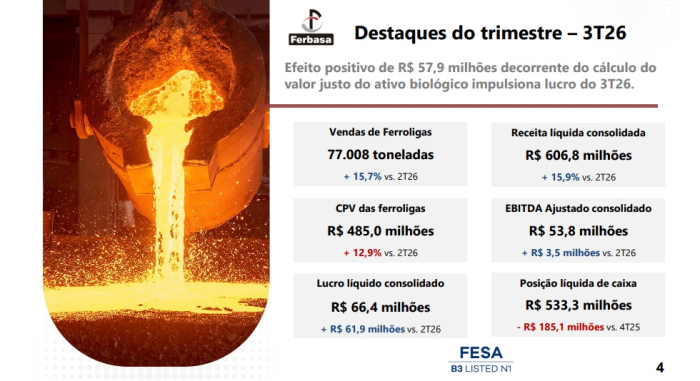
A Cia de Ferro Ligas da Bahia (Ferbasa), principal fornecedora de ferroligas do Brasil e única produtora integrada de ferrocromo das Américas, divulgou os resultados do terceiro trimestre de 2026 (3T26). O lucro líquido consolidado foi de R$ 66,4 milhões, contra R$ 4,5 milhões no 2T26, uma alta de R$ 61,9 milhões.
Segundo a companhia, o resultado foi impulsionado por um efeito positivo de R$ 57,9 milhões do cálculo do valor justo do ativo biológico. Esse valor vem da diferença entre R$ 106,7 milhões (preço da madeira e aumento da floresta) e R$ 48,8 milhões (madeira consumida).
Vendas crescem nos mercados interno e externo
O volume vendido, de 77,0 mil toneladas, ficou acima das 66,6 mil toneladas do 2T26. O mercado interno avançou 8,9%, para 45 mil toneladas, e o mercado externo cresceu 26,8%, para 32 mil toneladas.
As ferroligas responderam por 92% da receita líquida do trimestre. Dos R$ 607 milhões consolidados, R$ 322,4 milhões vieram de ligas no mercado interno e R$ 233,4 milhões de ligas no mercado externo. O segmento eólico (BW Guirapá) somou R$ 33,3 milhões, e outros produtos, R$ 17,7 milhões. Sem a BW, a receita líquida foi de R$ 573,5 milhões, ante R$ 495,7 milhões no 2T26.
A companhia atribui o incremento da receita basicamente ao volume de vendas (+15,7%). O preço médio das ferroligas em dólar recuou 0,8%, e o câmbio médio praticado subiu 1,0%, de R$ 5,07 para R$ 5,12 por dólar.
Produção recua com menor fabricação de ligas de silício
A produção de ferroligas somou 73,5 mil toneladas no 3T26, queda de 8,6% sobre as 80,4 mil toneladas do 2T26. A produção de ligas de silício caiu 31%, para 16 mil toneladas, refletindo as condições adversas do mercado. A de ligas de cromo ficou em 57 mil toneladas, o mesmo patamar do trimestre anterior.
A metalurgia operou com 72,7% da capacidade instalada da planta. Parte das ferroligas fabricadas é consumida internamente, na produção de outras ligas.
Cenário de mercado: excesso de oferta pressiona ligas de silício
Aço bruto e ferrossilício (FeSi): a produção nacional de aço bruto ficou estável no 3T26 (-0,1% sobre o 2T26) e recuou 1,7% no 9M26 frente ao 9M25, segundo o Instituto Aço Brasil (IABr). A apresentação mostra ainda queda de 7,7% na produção mundial de aço bruto entre o 2T26 e o 3T26.
Para a Ferbasa, o excesso de oferta segue prejudicando a retomada do preço das ligas de silício. Na China, os dois preços do FeSi 75 subiram no 3T26 e atingiram o maior nível trimestral desde o 1S25. Na Europa, o preço recuou ao menor valor em dólar desde o 1T25. Nos Estados Unidos, também caiu e se aproximou da pior cotação desde o 1T25.
Aço inox e ferrocromo (FeCr): a produção brasileira de aços inoxidáveis deve cair 14,3% no 3T26 frente ao 2T26, mas subir 5,5% no 9M26 sobre o 9M25. A estimativa para a produção mundial é de queda de 3,9% no trimestre.
O preço do FeCr AC avançou pelo 5º trimestre consecutivo nos EUA e na Europa. Na China, recuou, pressionado pela queda na demanda e no preço do minério de cromo. A produção sul-africana de FeCr AC subiu 43% no 3T26, o maior patamar em cinco trimestres.
Barreiras comerciais
Estados Unidos: a sobretarifa total do FeSi é de 56% desde agosto de 2026. A do FeCr é de 0%, desde 20 de fevereiro de 2026. A apresentação cita ainda tarifa de 50% sobre a importação de aço para todos os países (25% para o Reino Unido), destino de cerca de 50% das exportações brasileiras.
União Europeia: as salvaguardas para o FeSi preveem cota de 25 mil toneladas por ano para o Brasil, com limite trimestral de 6 mil toneladas, e preço mínimo de 2.408 euros por tonelada após o preenchimento da cota. Elas valem por três anos, até novembro de 2028. Para o FeCr AC e BC, o mecanismo de carbono (CBAM) será cobrado a partir de 2027, com base em emissões de CO₂ auditadas. A UE só poderá importar de empresas autorizadas.
Custos: CPV cai no acumulado do ano
No acumulado de nove meses (9M26 vs. 9M25), o CPV das ferroligas recuou 2,3%, acompanhando a queda de 2,5% no volume de vendas, mesmo com maiores custos de produção. O custo da energia elétrica consumida nos fornos da metalurgia subiu 3,6%. Segundo a Ferbasa, os custos das ligas de cromo ficaram estáveis, e os das ligas de silício aumentaram.
A composição do custo de produção no 9M26, entre os principais itens, foi a seguinte:
FeCr alto carbono (AC): minério de cromo, 52%; energia elétrica, 16%; redutores (coque), 13%; gastos diretos, 8%. O minério ficou estável, e o coque teve queda de custo.
FeCr baixo carbono (BC): redutores (FeSiCr), 42%; minério de cromo, 20%; outras matérias-primas, 16%; energia elétrica, 6%. Os custos de FeSiCr e de minério de cromo subiram.
FeSi 75: energia elétrica e redutores, 29% cada; outras matérias-primas, 13%; gastos diretos, 8%; quartzo, 7%. Os custos de energia e de quartzo subiram.
Caixa recua com CAPEX e proventos
A posição líquida de caixa passou de R$ 718 milhões no 4T25 para R$ 533 milhões no 3T26. Segundo a apresentação, o resultado operacional reduzido exigiu o resgate de aplicações financeiras. A movimentação do período teve:
Entradas: resultado operacional de R$ 105 milhões, saque de aplicações financeiras de R$ 235 milhões e captação do FINEN-BNDES de R$ 13 milhões.
Saídas: CAPEX de R$ 184 milhões, proventos de R$ 131 milhões (2ª parcela do JCP anunciado no 4T25) e amortização de financiamentos e arrendamentos de R$ 54 milhões.
O CAPEX foi distribuído em 40% para mineração, 39% para florestal, 18% para metalurgia e 3% para eólica.
Eólica e florestal, em resumo
A BW Guirapá teve geração líquida de 68,0 MW médios no 3T26, 9,1% abaixo do mesmo período de 2025, para uma energia contratada de 85,9 MW médios. As restrições do ONS frustraram 14,9 MW médios. Os fatores não gerenciáveis somaram -12,6 MW médios. Os gerenciáveis somaram -5,2 MW médios, por danos em turbinas e calibragem dos equipamentos que orientam os aerogeradores.
No segmento florestal, o principal destaque do trimestre foi o ajuste a valor justo do ativo biológico, que responde pelo efeito de R$ 57,9 milhões no lucro.

Projetos estratégicos
A Ferbasa afirma que o momento desafiador traz conservadorismo na condução dos projetos. As frentes citadas são autossuficiência em biorredutor, mineração de cromo, produção de ferroligas e pesquisa de novos ativos minerais.
Principais indicadores
Vendas de ferroligas: 77.008 toneladas, alta de 15,7% sobre o 2T26.
Receita líquida consolidada: R$ 606,8 milhões, alta de 15,9% sobre o 2T26.
CPV das ferroligas: R$ 485,0 milhões, alta de 12,9% sobre o 2T26.
EBITDA ajustado consolidado: R$ 53,8 milhões, acréscimo de R$ 3,5 milhões sobre o 2T26.
Lucro líquido consolidado: R$ 66,4 milhões, R$ 61,9 milhões acima do 2T26.
Posição líquida de caixa: R$ 533,3 milhões, redução de R$ 185,1 milhões em relação ao 4T25.






Conexão Mineral - Notícia mais lida na Conexão Mineral em outubro de 2026
Women in Mining Brasil - Quem inspira a mineração merece reconhecimento!